Beda Metode, Beda Angka Kerugian Negara, Ahli di MK Minta Ada Standar Tunggal

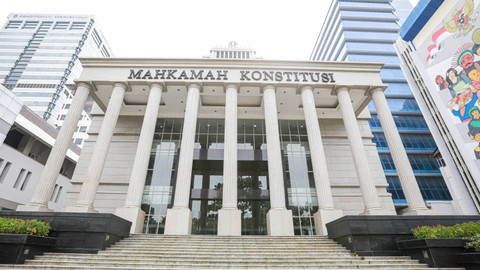
Suara Pecari – Mahkamah Konstitusi (MK) menggelar sidang lanjutan terkait uji materi Penjelasan Pasal 603 Undang-Undang Nomor 1 Tahun 2023 tentang KUHP pada Senin, 26 Oktober 2026. Sidang ini menghadirkan keterangan dari ahli dan saksi Pemerintah yang menyoroti perbedaan angka kerugian negara akibat variasi metode penghitungan yang digunakan oleh berbagai lembaga.
Perbedaan Metode Penghitungan Kerugian Negara
Zainal Arifin Mochtar, yang akrab disapa Uceng dan merupakan Guru Besar Hukum Tata Negara Fakultas Hukum Universitas Gadjah Mada (UGM), menyampaikan bahwa perbedaan metode penghitungan sering kali menyebabkan lembaga yang berbeda menghasilkan angka kerugian negara yang berbeda pula. Menurutnya, perbedaan tersebut bukan selalu indikasi kesalahan, melainkan bisa karena penggunaan data, periode, asumsi, atau metode yang tidak seragam.
Uceng menekankan perlunya standar penghitungan yang tunggal dan transparan agar perbedaan angka kerugian negara bisa dijelaskan dan diuji secara metodologis. Standar ini harus mencakup definisi kerugian negara, ruang lingkup penghitungan, metode yang dapat diuji ulang, keterbukaan data dan asumsi, serta mekanisme penyelesaian jika terjadi perbedaan hasil pemeriksaan.
Kewenangan Pengawasan Keuangan Negara
Dalam sidang yang sama, ahli hukum keuangan negara dari Universitas Atma Jaya Yogyakarta, W. Riawan Tjandra, menyoroti bahwa kewenangan Badan Pemeriksa Keuangan (BPK) tidak seharusnya dianggap sebagai satu-satunya otoritas pengawasan keuangan negara. Ia menegaskan bahwa pengawasan melibatkan berbagai lembaga lain, termasuk Badan Pengawasan Keuangan dan Pembangunan (BPKP), inspektorat, serta auditor dan akuntan forensik di lembaga hukum.
Riawan berpendapat bahwa membatasi kewenangan hanya pada satu institusi dapat menyebabkan sistem pengawasan menjadi rapuh dan membentuk absolutisme lembaga yang bertentangan dengan prinsip negara hukum dan sistem checks and balances yang dianut dalam konstitusi pascareformasi.
Konteks dan Pentingnya Standarisasi
Permasalahan muncul ketika perbedaan hasil penghitungan kerugian negara tidak dapat dijelaskan dengan parameter yang transparan dan metodologis. Hal ini berpotensi menimbulkan ketidakpastian hukum, terutama jika hasil penghitungan dari satu lembaga dijadikan dasar pemidanaan sementara hasil lembaga lain diabaikan tanpa alasan yang kuat.
Oleh karena itu, standarisasi metodologi penghitungan kerugian negara diperlukan untuk menjaga konsistensi, transparansi, dan akurasi dalam pengawasan keuangan negara. Standar tunggal ini juga mendukung mekanisme pengawasan yang sehat dan mencegah absolutisme institusi dalam sistem hukum Indonesia.
Artikel ini ditinjau & dipublikasikan oleh Tim Editorial Suara Pecari.