
Jakarta Bond dan Masa Depan Pembiayaan Daerah

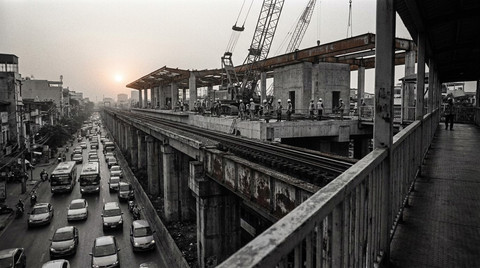
Suara Pecari, Jakarta – Jakarta berencana menerbitkan obligasi daerah senilai Rp5,6 triliun pada 2027 dan 2028, sebuah langkah strategis yang berpotensi menjadi preseden bagi pembiayaan daerah di Indonesia. Dana ini akan difokuskan pada proyek infrastruktur seperti LRT Manggarai hingga Dukuh Atas, rumah sakit di kawasan Sumber Waras, pengendalian banjir, serta pembangunan sekolah dan rumah susun.
Fakta Utama dan Signifikansi Jakarta Bond
Obligasi daerah merupakan instrumen pembiayaan yang umum di negara-negara dengan pasar keuangan matang, seperti Amerika Serikat yang memiliki pasar municipal bond bernilai US$4,2 triliun dengan tingkat gagal bayar sangat rendah. Namun, Indonesia yang terdiri dari 38 provinsi dan lebih dari 500 kabupaten/kota belum pernah berhasil menerbitkan obligasi daerah secara signifikan.

Dengan Pendapatan Asli Daerah (PAD) Jakarta yang besar, mencapai Rp51,22 triliun pada 2025, atau sekitar 63 persen dari total pendapatan daerah, kapasitas fiskal Jakarta dianggap kuat untuk membayar utang obligasi. Hal ini berbeda dengan pengalaman beberapa negara seperti Brasil dan Argentina yang mengalami gagal bayar massal akibat ekspektasi bailout pemerintah pusat.
Konteks dan Tantangan Fiskal
Penurunan Transfer ke Daerah (TKD) sebesar hampir 57 persen dari Rp26,14 triliun pada 2025 menjadi sekitar Rp11 triliun pada 2026 memberikan tekanan fiskal nyata bagi Jakarta. APBD Jakarta juga menyusut dari Rp91,86 triliun menjadi Rp81,32 triliun dalam periode yang sama, sementara proyek infrastruktur lintas tahun tetap berjalan.
Pemerintah pusat merespons dengan kehati-hatian, mengingat pengalaman kegagalan penerbitan obligasi daerah di beberapa provinsi Indonesia, seperti Jawa Barat dan Kalimantan Timur, yang disebabkan oleh prosedur kompleks, kapasitas teknis rendah, dinamika politik, dan literasi keuangan terbatas.

Regulasi dan Pengamanan
Indonesia telah memiliki regulasi ketat terkait penerbitan obligasi daerah, termasuk UU HKPD No. 1/2022, PP No. 1/2024, PMK No. 87/2024, dan POJK No. 10/2024. Regulasi ini menetapkan batas maksimal utang 75 persen dari pendapatan umum, DSCR minimal 2,5 kali, persetujuan DPRD, dan pendaftaran ke OJK sebagai pagar pengaman untuk mencegah risiko gagal bayar.
Rekomendasi untuk Pengembangan Ekosistem Obligasi Daerah
Pengembangan pasar obligasi daerah yang sehat memerlukan beberapa langkah strategis, antara lain:
- Mendapatkan peringkat kredit dari lembaga pemeringkat independen seperti Pefindo agar risiko dapat dinilai berdasarkan data.
- Penegakan prinsip no-bailout secara kredibel oleh pemerintah pusat guna menghindari moral hazard.
- Penerapan mekanisme continuing disclosure serupa SEC Rule 15c2-12 di AS, yang mewajibkan penerbit obligasi daerah mempublikasikan laporan keuangan tahunan dan notifikasi peristiwa penting secara berkala.
- Penggunaan dana obligasi hanya untuk infrastruktur produktif dan bukan untuk belanja konsumtif.
Dampak dan Peluang Masa Depan
Jika berhasil, Jakarta Bond tidak hanya akan membiayai proyek infrastruktur penting, tetapi juga membuka jalan bagi daerah lain dengan kapasitas fiskal memadai untuk memanfaatkan instrumen ini. Hal ini akan memperluas instrumen investasi di pasar modal Indonesia dan membuktikan bahwa desentralisasi fiskal dapat berjalan bersama disiplin pasar yang sehat.

Pengalaman Jepang dengan obligasi daerah yang tumbuh menjadi kategori terbesar kedua setelah obligasi pemerintah pusat menunjukkan potensi besar pasar ini selama keterbukaan informasi dan disiplin pasar dijaga.
Artikel ini ditinjau & dipublikasikan oleh Tim Editorial Suara Pecari.


